市场数据:宏观信号与微观流动的交汇
市场数据是期货交易者观察资产定价的核心窗口。它不仅反映价格变动,更承载着多空力量的此消彼长。当前国际期货市场处于多重政策预期的博弈之中,从利率路径到财政刺激,再到地缘冲突的演化,每一项变量都通过数据链条传递至价格端。大宗商品期货的持仓报告、成交量变化以及波动率指数,共同勾勒出资金情绪的轮廓。
持仓结构与市场情绪的背离
近期黄金期货的净多头持仓出现分化:商业保值头寸与投机性头寸的差值持续扩大,暗示专业机构与散户对避险逻辑的分歧。与此同时,原油期货的期权隐含波动率曲线趋陡,反映市场对供应中断的尾部风险定价上升。这类数据背后的深层含义在于:政策预期的不确定性正在扭曲传统基本面信号。例如,美国能源信息署的库存数据突然与炼厂开工率脱节,迫使交易者转向更前瞻性的政策线索。
政策预期:从模糊到清晰的传导路径
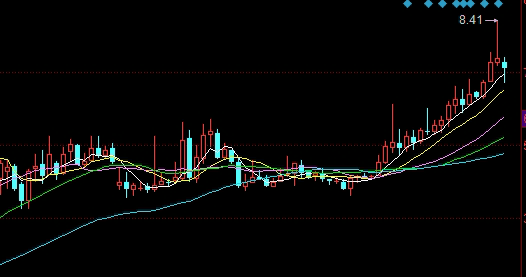
政策预期是当前驱动国际期货市场的主要非基本面因素。各国央行的前瞻指引、财政预算草案以及贸易协定的演变,均通过影响通胀预期和实际利率来重塑资产定价。例如,若市场预期美联储将在年内转入降息周期,则实际利率下行将直接推升黄金的持有价值。然而,政策路径的预判本身存在高度不确定性,导致投机性资金频繁调仓,放大市场波动。
利率决策与风险溢价重估
利率期货市场的数据显示,短期利率隐含概率分布呈双峰形态,暗示市场对加息终点存在显著分歧。这种分歧传导至有色金属期货,表现为铜、铝等工业金属的远期曲线从贴水转向升水,反映远期库存担忧与当下需求疲软的矛盾。政策预期的每一次微调,都促使对冲基金重新计算风险溢价,进而引发跨品种套利机会。例如,当美元指数与金价同步上行时,传统的负相关关系被打破,背后往往存在避险情绪与政策转向预期的叠加。
风险结构:从单变量到多因子交互
传统的风险管理模型依赖于历史波动率与相关性矩阵,但在当前政策密集调整的周期中,变量间的结构关系发生剧变。农产品期货的天气溢价与贸易政策风险相互嵌套,能源期货的基差则同时受制于地缘政治与库存周期。市场数据揭示,跨资产相关性在关键政策事件前后呈现非线性跳跃,要求交易者采用更动态的风险敞口管理策略。
尾部风险与波动率曲面变形
期权市场中,虚值看跌期权的隐含波动率溢价明显高于历史水平,显示投资者为黑天鹅事件支付的保险成本上升。尤其是在原油和天然气期货领域,地缘冲突的“脉冲式”冲击使波动率曲面变为多峰形态。风险管理者需关注波动率偏斜的斜率变化,当偏斜急剧增大时,往往预示着市场对极端事件的共识正在形成。此外,黄金期货的波动率与信用利差的相关性增强,表明系统性风险预期已从单一资产扩散至跨市场链条。
资金情绪:趋势与反转的预警信号
通过追踪持仓报告中的基金净头寸变化,可捕捉市场情绪的拐点。当前大宗商品期货的投机净多头整体回落,但谷物和软商品板块逆势增仓,暗示资金正从周期性品种转向防御性资产。这一策略调整与政策预期下的通胀分歧高度相关:若市场认为通胀将回落,则原材料需求预期转弱;反之,若供应链瓶颈持续,则硬资产仍受青睐。
流动性分层与波动率集群
市场数据显示,小合约与主力合约的价差在政策发布日显著扩大,反映流动性向核心品种集中的特征。例如,原油期货主力合约成交占比超过80%,而下游化工品期权流动性明显不足。这种分层现象在极端行情时放大价格发现偏差,容易引发“闪电回落”或“轧空式上涨”。投资者需利用滚动波动率指标(如CVaR)设定动态止损,避免在流动性衰竭时被动离场。
配置思路:在不确定中寻找确定性
综合考虑政策预期与风险结构,期货投资者可关注两类机会:一是利用期权组合卖出高隐含波动率的虚值期权,赚取时间价值衰减的收益;二是跟踪政策事件窗口,在事件落地前后进行跨品种价差交易,如做多黄金与做空铜的组合。但所有策略均需嵌入严格的风险预算,因为政策预期的偏差可能导致相关性矩阵瞬时翻转为负向。
风险提示与政策跟踪
本报告基于公开市场数据进行分析,不构成任何投资建议。期货交易风险较高,可能导致本金全部损失。政策预期本身具有高度不确定性,市场可能对同一事件产生截然不同的解读。投资者应警惕政策“靴子落地”后的反向行情,并密切关注央行会议纪要、财政预算执行报告及国际贸易谈判进展。保持头寸灵活性与资金管理纪律,是应对多变市场的核心原则。