市场波动背景
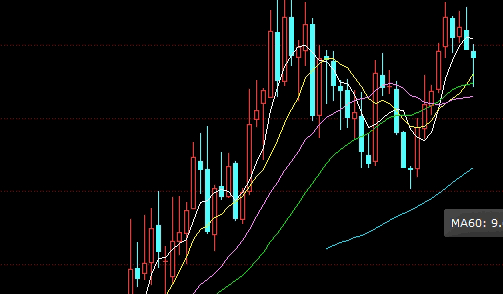
当前股指期货市场呈现出显著的波动加剧特征。一方面,全球经济复苏进程中的不确定性持续发酵,主要经济体货币政策分化导致跨境资本流动频繁;另一方面,国内经济结构调整进入深水区,政策预期对市场情绪的影响日益显著。在此背景下,股指期货作为对冲工具和价格发现平台,其波动率结构出现了新的变化。
政策预期的影响机制
宏观政策导向
近年来,监管层对金融市场的风险防控态度愈发明确。财政政策与货币政策的协调配合,以及产业政策的定向调整,均通过预期传导路径影响股指期货的定价。例如,当市场对降准或降息存在较强预期时,期货价格往往提前反应,导致基差波动扩大。此外,关于注册制改革、退市制度完善等资本市场基础制度的讨论,也直接影响了投资者对指数成分股盈利能力的判断。
行业监管动态
对特定行业的监管收紧或放松会通过指数权重股传导至期货市场。金融、地产、科技等板块的政策变动,往往会引发短期剧烈波动。投资者需要密切关注相关监管文件的发布节奏,以及政策执行力度对市场流动性的潜在冲击。
风险结构的演变
尾部风险溢价
在极端行情频发的环境下,股指期货的尾部风险溢价显著上升。期权隐含波动率曲线显示,深度虚值看跌期权的价格持续处于高位,反映出市场对标普500或沪深300指数大幅下跌的防范需求增加。这一现象暗示,传统的正态分布假设已难以覆盖实际风险暴露。
流动性风险
尽管股指期货市场整体流动性较好,但在特定时点(如季度末、重大数据发布前后),开仓和平仓成本会显著提高。程序化交易和算法策略的普及,有时会引发踩踏式平仓,导致瞬间流动性枯竭。因此,投资者在配置期货头寸时,必须考虑极端情形下的滑点损失。
资金情绪的演绎
多空力量对比
从持仓数据看,近期股指期货主力合约的多空持仓比呈现震荡格局。机构客户在套期保值需求下更多持有空头头寸,而投机性资金则倾向于追逐趋势性机会。当市场方向不明时,资金情绪容易反复,导致合约价格在区间内剧烈摆动。
杠杆资金的动态
通过两融余额与期货持仓量的关联分析,可以发现杠杆资金的进退节奏直接影响期指波动。当融资买入额快速放量时,期货价格往往跟随现货上涨,但随后潜在的强制平仓风险会增加回调幅度。
配置思路与风险提示
套保策略优化
对于持有现货组合的机构而言,利用股指期货进行套期保值时,应动态调整对冲比率。一方面,根据市场波动率的变化设定预警阈值;另一方面,结合基差期限结构,选择流动性最佳的合约月份。避免在贴水过大时频繁展期,以免侵蚀现货收益。
投机交易纪律
参与股指期货交易的投机者需严格执行止损止盈策略。当前市场环境下,单日波动幅度超过2%的情形时有发生,仓位管理应更为审慎。建议将单笔风险敞口控制在总资金的5%以内,避免逆势重仓。
风险注意事项
本文不构成任何投资建议。股指期货交易具有高杠杆特性,可能带来超过本金的损失。所有投资者在参与前应充分了解风险,根据自身风险承受能力谨慎决策。过往业绩不代表未来表现,市场有风险,入市需谨慎。