成分股观察与期货市场避险逻辑
当前全球金融市场波动性显著上升,地缘政治风险与宏观经济不确定性交织,促使投资者重新审视避险逻辑在期货资产配置中的作用。作为市场核心的观察视角,成分股结构的变化往往折射出资金对系统性风险的定价,而这一传导机制在期货市场上表现得尤为直接。
国际期货市场的风险结构演变
进入2026年,国际期货市场的风险结构呈现两大特征:一是实物商品供应链的脆弱性持续暴露,二是金融衍生品定价的流动性分层加剧。以原油期货为例,纽约商品交易所的持仓数据显示,非商业净多仓在经历连续三个月缩减后,近期出现企稳迹象,但远期曲线仍维持深度贴水结构。这一现象暗示市场对供给中断的担忧尚未充分释放,而避险资金更倾向于通过黄金期货和国债期货构建保护性仓位。
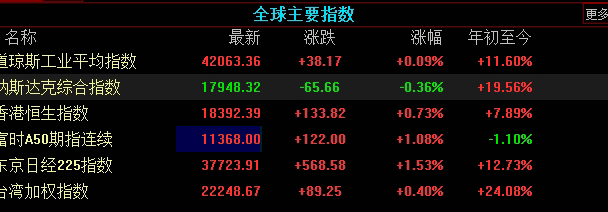
与此同时,全球主要央行货币政策路径的分歧为套利交易提供了新土壤。尽管美联储维持谨慎基调,但欧元区和日本的宽松预期使得美元指数保持弹性,这对以美元计价的大宗商品期货形成双向冲击。例如,铜期货在宏观需求疲软与绿色能源转型预期之间反复拉锯,其价格波动率已接近2024年以来的历史高位。
避险资产配置的核心逻辑
在成分股观察的框架下,避险逻辑并非单纯减持风险资产,而是通过期货工具实现多维度对冲。当前市场最突出的矛盾在于,传统避险资产(如黄金)与风险资产(如标普500指数期货)的负相关性正在减弱,这迫使投资者重新思考组合构建的底层逻辑。
黄金期货的角色再定位
伦敦金银市场协会的日均交易量显示,黄金期货的期权隐含波动率在2026年一季度上升了12个百分点,反映出市场对极端尾部风险的定价提升。尽管实际利率仍处于高位,但央行购金行为已经为黄金期货提供了坚实的底部支撑。更关键的是,当主权信用风险因债务上限博弈而加剧时,黄金作为无主权属性的最终支付手段,其期货价格往往能脱离传统定价模型。
原油期货的地缘溢价管理
对于原油期货而言,避险逻辑更多体现在供给侧的风险管理上。WTI和布伦特期货的价差结构持续走阔,暗示大西洋盆地与中东市场之间的供需错配正在深化。从成分股观察的角度,全球最大石油公司(如沙特阿美、埃克森美孚)的资本开支计划直接影响期货远月合约的曲线形态,而地缘冲突的演化往往造成现货升水的突然跳升。因此,动态调整原油期货的期限结构配置,成为机构投资者的标准动作。
风险提示与配置思路
尽管避险逻辑在当前环境下具有合理性,但过度集中配置可能带来新的风险。例如,当市场情绪出现一致性恐慌时,黄金期货的流动性可能因大量对手盘消失而枯竭,导致价格偏离理论价值。此外,原油期货的展期成本在远期贴水环境中可能侵蚀套利收益。
多元化配置的实践要点
从资产分散化的原则出发,组合中引入农产品期货和工业金属期货可以降低对单一避险品种的依赖。芝加哥商品交易所的豆粕期货近期因气候因素表现出独立行情,而伦敦金属交易所的铝期货则受益于全球制造业库存周期。这些品种与传统避险资产的相关性较低,有助于平滑组合方差。
结语
成分股观察为我们理解期货市场的避险逻辑提供了微观基础。在宏观变量日益复杂的当下,资产配置不再是非黑即白的抉择,而需要借助期货工具的灵活性实现风险对冲与收益增强的双重目标。投资者需重点关注央行政策转向、地缘事件演进及库存周期拐点,避免陷入静态配置的陷阱。
(风险提示:本文不构成任何投资建议,期货交易具有高杠杆特性,可能导致本金损失,过往业绩不代表未来表现,请投资者独立决策。)