指数结构与避险逻辑的耦合
指数结构是市场微观结构与宏观预期的直接映射。在期货市场,指数结构通常表现为期限结构的斜率与基差水平,它们揭示了持仓成本、供需平衡以及市场情绪的变化。当全球风险事件频发时,避险逻辑会迅速重塑指数结构:近月合约因恐慌性买盘而升水,远月合约则因经济悲观预期而贴水,从而形成深度 backwardation 或 contango 形态。这种结构不仅反映即期紧张程度,更隐含了未来再平衡的路径。
避险情绪如何扭曲指数结构
以原油期货为例,地缘政治冲突触发供应中断预期时,近月价格飙升,远月跟涨不足,导致主力合约价差急剧扩大。WTI 原油的 1-3 个月价差可迅速从正价差转为 10 美元/桶以上的负价差。同样,黄金期货在避险潮中往往出现近月升水加大,反映对即时安全资产的需求。这种结构变化为资产配置提供了明确信号:资金正从风险资产向避险资产迁移,指数结构的扭曲程度甚至比绝对值更有预测意义。
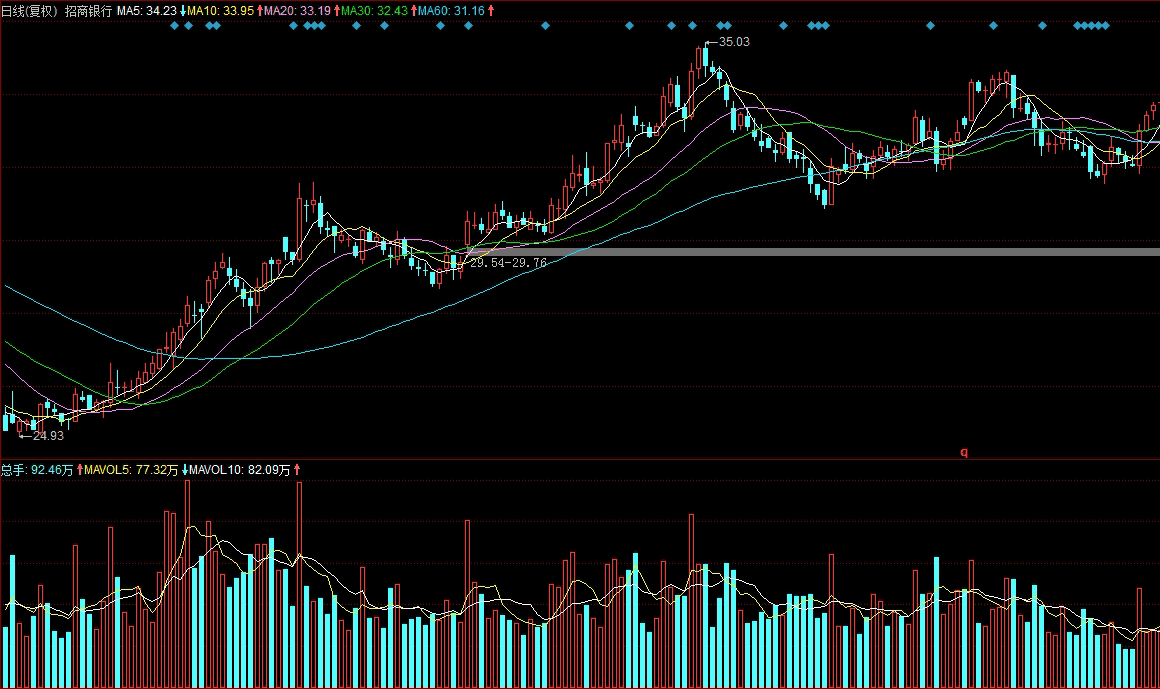
指数结构的周期与拐点识别
通过观察指数结构的斜率变化,可以识别避险逻辑的演进阶段。当 slope 从极端区域回落时,通常意味着风险偏好边际修复。例如,标普 500 指数期货的基差在危机初期的深度贴水,随后逐步收窄至正基差,往往对应市场底部的形成。这种结构指标早于价格绝对值的反转,成为资产配置再平衡的关键参考。
基于指数结构的资产配置再平衡
传统资产配置依赖历史波动率与相关性的静态假设,但指数结构提供了动态调整的前瞻视角。具体而言,利用指数结构中的价差信号,可以实时调整各类资产的权重:当结构显示避险过度(如基差极端负值)时,逐步增加风险资产敞口;当结构显示风险偏好过高(如正向基差过度扩张)时,则提升避险资产比例。
大宗商品策略的优化
在商品领域,指数结构直接决定了持有收益( roll yield)。若市场处于深度 contango,做多远月合约将承担显著的展期成本,此时应减少商品多头配置;反之,backwardation 结构则为滚动多头提供正收益。基于指数结构的量化策略,往往比简单做多商品指数更适应避险周期。例如,在 2020 年原油 contango 极端时,主动管理基金通过减持近月、搭配远月以及期权组合,有效规避了负油价风险。
跨资产结构对比与分配
不同资产类别的指数结构对比能辅助跨品种配置。当股指期货基差为负且扩大时,股票风险溢价偏高,债券和黄金更受青睐;当债券期货期现价差反映流动性宽松时,商品配置价值上升。通过构建结构偏离指标,可在股票、债券、商品间进行轮动。
风险提示与策略边界
指数结构虽为有效信号,但并非万能。极端事件下结构指标可能失效,如央行大规模干预或流动性枯竭时,价差无法反映真实供需。此外,结构策略需结合杠杆与止损,避免单边押注。历史数据表明,仅依赖结构信号进行配置的波动较大,需与基本面、宏观政策交叉验证。投资者应充分认识市场风险,切勿将本文所述视为投资建议。
总之,指数结构是理解资金情绪与风险分布的核心工具。将其融入避险逻辑下的资产配置再平衡,有助于在波动中捕捉结构回归收益,实现长期稳健的优化机制。